چرا درخواست وام رد میشود؟ نقش اعتبارسنجی بانکی در تصمیمگیری بانکها
دریافت وام بانکی برای بسیاری از افراد راهی برای تأمین هزینههای ضروری، خرید کالا، توسعه کسبوکار یا مدیریت شرایط مالی است. بااینحال، همه درخواستهای تسهیلات به نتیجه مطلوب نمیرسند و گاهی متقاضیان با وجود داشتن مدارک موردنیاز، با پاسخ منفی بانک مواجه میشوند. یکی از موضوعاتی که در این فرایند اهمیت دارد، وضعیت اعتباری و سابقه ایفای تعهدات مالی متقاضی است.
بانکها برای تصمیمگیری درباره اعطای تسهیلات، مجموعهای از عوامل را بررسی میکنند. شرایط درآمدی، توان بازپرداخت، نوع تسهیلات، ضوابط اختصاصی بانک و سوابق مالی میتوانند در این ارزیابی نقش داشته باشند. به همین دلیل، آشنایی با مفهوم اعتبارسنجی بانکی و بررسی وضعیت اعتباری پیش از ثبت درخواست وام، میتواند به متقاضیان کمک کند با آمادگی بیشتری وارد فرایند دریافت تسهیلات شوند.
چه عواملی باعث رد شدن درخواست وام میشوند؟
رد شدن درخواست وام همیشه به یک دلیل مشخص اتفاق نمیافتد. هر بانک با توجه به نوع تسهیلات و مقررات مربوط، معیارهای خاصی برای ارزیابی متقاضیان دارد. بااینحال، چند عامل میتوانند در بسیاری از پروندههای اعتباری اهمیت داشته باشند.
سابقه نامناسب بازپرداخت اقساط
یکی از موضوعات مهم در ارزیابی اعتبار متقاضی، نحوه بازپرداخت تعهدات مالی قبلی است. تأخیرهای ثبتشده در پرداخت اقساط یا وجود بدهیهای معوق ممکن است در بررسی وضعیت اعتباری فرد مؤثر باشند.
برای مثال، فردی که در گذشته تسهیلات دریافت کرده اما اقساط خود را بهصورت نامنظم پرداخت کرده است، ممکن است در ارزیابی جدید با شرایط متفاوتی نسبت به متقاضی دارای سابقه بازپرداخت منظم مواجه شود. البته میزان تأثیر این سابقه به ضوابط بانک و مدل اعتبارسنجی بستگی دارد.
کافی نبودن توان بازپرداخت
بانکها معمولاً بررسی میکنند که آیا متقاضی توانایی بازپرداخت تسهیلات در دوره تعیینشده را دارد یا خیر. میزان درآمد، تعهدات مالی موجود و مبلغ اقساط جدید میتوانند در این بررسی نقش داشته باشند.
حتی اگر وضعیت اعتباری فرد مناسب باشد، بالا بودن تعهدات مالی نسبت به توان پرداخت او ممکن است بر نتیجه درخواست تأثیر بگذارد. به همین دلیل، پیش از ثبت درخواست باید هزینههای ماهانه و ظرفیت واقعی بازپرداخت بهدقت محاسبه شود.
نقص مدارک یا نداشتن شرایط اختصاصی تسهیلات
برخی درخواستها به دلیل ناهماهنگی مدارک، نداشتن شرایط موردنیاز یا رعایت نکردن ضوابط اختصاصی طرح تسهیلاتی با مشکل مواجه میشوند. شرایط ضمانت، مدارک شغلی، گردش حساب و سایر مستندات ممکن است بسته به بانک و نوع وام متفاوت باشد.
بنابراین، نباید تمام دلایل رد درخواست را به امتیاز اعتباری نسبت داد. بررسی دقیق شرایط اعلامشده از سوی بانک، یکی از نخستین اقداماتی است که متقاضیان باید انجام دهند.
وجود تعهدات مالی دیگر
داشتن چند تعهد مالی همزمان ممکن است بر ارزیابی توان بازپرداخت اثر بگذارد. اگر بخش زیادی از درآمد فرد صرف پرداخت اقساط یا بدهیهای جاری شود، پذیرش یک تعهد جدید میتواند از نظر مالی دشوار باشد.
در چنین شرایطی، متقاضی بهتر است پیش از اقدام برای دریافت وام جدید، مجموع بدهیها و هزینههای ماهانه خود را بررسی کند و بر اساس توان واقعی پرداخت تصمیم بگیرد.
اعتبارسنجی بانکی چگونه به ارزیابی متقاضی کمک میکند؟
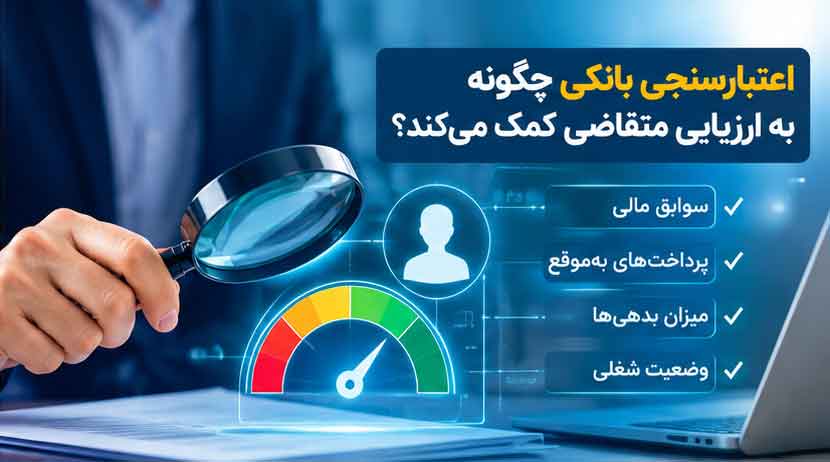
اعتبارسنجی بانکی فرایندی برای ارزیابی وضعیت اعتباری افراد بر اساس اطلاعات و سوابق مالی در دسترس است. نتیجه این فرایند میتواند اطلاعاتی درباره سابقه تعهدات اعتباری فرد در اختیار او یا مراجع مجاز قرار دهد.
در نظامهای اعتبارسنجی، اطلاعاتی مانند سابقه بازپرداخت، برخی بدهیهای ثبتشده و وضعیت تعهدات مالی ممکن است در محاسبه امتیاز یا تهیه گزارش اعتباری مورد استفاده قرار گیرند. نوع دادهها و میزان اثرگذاری آنها به مقررات و مدل مورد استفاده بستگی دارد.
این اطلاعات میتوانند به بانکها در ارزیابی ریسک اعتباری کمک کنند؛ اما امتیاز اعتباری بهتنهایی تعیینکننده نتیجه تمام درخواستهای وام نیست. تصمیم نهایی معمولاً با در نظر گرفتن مجموعهای از شرایط و ضوابط انجام میشود.
برای متقاضیان نیز بررسی وضعیت اعتباری فرصتی فراهم میکند تا پیش از مراجعه به بانک، با اطلاعات ثبتشده درباره سوابق مالی خود آشنا شوند و در صورت وجود مشکل، برای پیگیری آن اقدام کنند.
چرا بهتر است پیش از درخواست تسهیلات، گزارش اعتباری خود را بررسی کنیم؟
بسیاری از افراد تنها زمانی به فکر بررسی سابقه اعتباری میافتند که درخواست وام آنها با مشکل مواجه شده است. درحالیکه بررسی پیشگیرانه میتواند به شناسایی برخی مسائل احتمالی کمک کند.
فرض کنید فردی قصد دریافت تسهیلات برای خرید تجهیزات کسبوکار خود را دارد. او پیش از مراجعه به بانک، گزارش اعتباری خود را بررسی میکند و متوجه میشود اطلاعاتی درباره یک تعهد مالی در گزارش وجود دارد که نیازمند پیگیری است. در این حالت، میتواند پیش از تکمیل فرایند درخواست، موضوع را از مرجع مربوط بررسی کند.
این اقدام لزوماً به معنای تأیید درخواست وام نیست؛ اما باعث میشود متقاضی با شناخت بیشتری از وضعیت مالی خود تصمیم بگیرد.
بررسی گزارش اعتباری میتواند در موارد زیر مفید باشد:
- آگاهی از وضعیت ثبتشده سوابق اعتباری
- شناسایی اطلاعاتی که نیاز به بررسی بیشتر دارند
- پیگیری بدهیها یا تعهدات مالی احتمالی
- برنامهریزی بهتر پیش از درخواست تسهیلات
- شناخت بهتر مسئولیتهای مالی پیش از قبول تعهد جدید
چگونه وضعیت اعتبار بانکی خود را استعلام کنیم؟
امروزه بخشی از خدمات بانکی و استعلامی از طریق سامانههای آنلاین در دسترس کاربران قرار گرفته است. این روشها میتوانند دسترسی به اطلاعات مربوط به خدمات را سادهتر کنند و نیاز به مراجعه حضوری برای برخی مراحل را کاهش دهند.
یکی از گزینههای موجود، استفاده از خدمات استعلامی پیشخوانک است. افرادی که قصد دارند درباره وضعیت اعتباری خود اطلاعات بیشتری کسب کنند، میتوانند به صفحه اعتبارسنجی بانکی پیشخوانک مراجعه کنند و جزئیات ارائهشده درباره این خدمت را بررسی کنند.
پیش از ثبت درخواست، بهتر است کاربران شرایط استفاده، اطلاعات موردنیاز و هزینه احتمالی خدمت را مطالعه کنند. همچنین، وارد کردن اطلاعات هویتی و مالی باید فقط از طریق صفحات معتبر و با رعایت نکات امنیتی انجام شود.
نکته مهم این است که استعلام اعتباری با دریافت تأییدیه قطعی وام تفاوت دارد. نتیجه استعلام میتواند به شناخت بهتر وضعیت اعتباری کمک کند، اما تصمیم نهایی درباره اعطای تسهیلات در اختیار بانک یا مؤسسه اعتباری مربوط است.
اگر سابقه اعتباری ضعیف باشد، چه اقداماتی میتوان انجام داد؟
افرادی که از وضعیت اعتباری خود رضایت ندارند، بهتر است پیش از هر اقدامی علت احتمالی آن را مشخص کنند. راهکار مناسب به نوع مشکل بستگی دارد و نمیتوان برای همه افراد یک نسخه یکسان پیشنهاد کرد.
بررسی دقیق اطلاعات گزارش
در نخستین مرحله، باید اطلاعات گزارش اعتباری با دقت مطالعه شود. وجود بدهی، تأخیر در پرداخت یا تعهد ثبتشدهای که فرد درباره آن پرسش دارد، میتواند نیازمند پیگیری باشد.
اگر اطلاعات نادرست یا مغایرتی مشاهده شود، موضوع باید از طریق بانک یا مرجع مسئول ثبت و اصلاح اطلاعات دنبال شود. اصلاح اطلاعات به بررسی و تأیید مرجع مربوط وابسته است و نباید نتیجه آن را از پیش قطعی دانست.
پرداخت منظم تعهدات مالی
پرداخت بهموقع اقساط و جلوگیری از ایجاد بدهی معوق، از اصول مهم مدیریت تعهدات اعتباری است. افرادی که چند قسط یا بدهی همزمان دارند، میتوانند با تنظیم برنامه پرداخت و یادآوری سررسیدها، احتمال فراموشی یا تأخیر را کاهش دهند.
پرهیز از تعهدات فراتر از توان مالی
پذیرفتن وام جدید یا ضمانت برای دیگران، بدون ارزیابی توان مالی، میتواند فشار قابلتوجهی ایجاد کند. بهتر است پیش از هر تعهد جدید، هزینههای ضروری زندگی، اقساط جاری و درآمد قابل اتکا بررسی شوند.
پیگیری رسمی مشکلات ثبتشده
اگر فرد بدهی خود را پرداخت کرده اما وضعیت آن در اطلاعات اعتباری بهروزرسانی نشده است، بهتر است مدارک پرداخت را نگهداری و موضوع را از طریق مرجع مربوط پیگیری کند. مدت زمان و شیوه اصلاح اطلاعات به فرایندهای اجرایی نهاد مسئول بستگی دارد.
آیا امتیاز اعتباری بالا، دریافت وام را تضمین میکند؟
یکی از برداشتهای نادرست درباره اعتبارسنجی این است که امتیاز مناسب، دریافت قطعی تسهیلات را تضمین میکند. در واقع، وضعیت اعتباری تنها یکی از عوامل قابل بررسی در فرایند ارزیابی متقاضی است.
ممکن است فردی از سابقه اعتباری مناسبی برخوردار باشد، اما به دلیل نداشتن شرایط اختصاصی یک طرح، کافی نبودن مدارک یا مناسب نبودن توان بازپرداخت، نتواند تسهیلات موردنظر را دریافت کند. از طرف دیگر، نحوه ارزیابی پروندهها ممکن است در بانکها و طرحهای مختلف یکسان نباشد.
بنابراین، بهتر است متقاضیان علاوه بر توجه به گزارش اعتباری، شرایط رسمی وام موردنظر را نیز بررسی کنند. مطالعه مبلغ اقساط، نرخ سود، مدت بازپرداخت، شرایط ضمانت و هزینههای جانبی میتواند به انتخاب آگاهانهتر کمک کند.
اعتبارسنجی؛ بخشی از مدیریت هوشمندانه امور مالی
مدیریت مالی تنها به میزان درآمد یا مقدار پسانداز محدود نمیشود. شناخت تعهدات، پرداخت منظم بدهیها و آگاهی از سوابق اعتباری نیز در برنامهریزی اقتصادی افراد اهمیت دارد.
کسانی که قصد دارند در آینده از تسهیلات بانکی استفاده کنند، بهتر است وضعیت مالی خود را بهصورت منظم ارزیابی کنند و بررسی اعتبارسنجی را به زمان ثبت درخواست وام موکول نکنند. این رویکرد به آنها کمک میکند مسائل احتمالی را زودتر شناسایی کنند و تصمیمهای مالی خود را بر اساس اطلاعات دقیقتری بگیرند.
در این مسیر، استفاده از خدمات آنلاین معتبر میتواند راه دسترسی به برخی استعلامها را سادهتر کند. پیشخوانک نیز از جمله وبسایتهایی است که در حوزه خدمات بانکی و استعلامی فعالیت دارد و کاربران میتوانند برای آشنایی با جزئیات خدمت، به صفحه اختصاصی اعتبارسنجی آن مراجعه کنند.
جمعبندی
رد شدن درخواست وام ممکن است دلایل مختلفی داشته باشد؛ از سابقه نامناسب بازپرداخت اقساط و وجود تعهدات مالی گرفته تا نداشتن شرایط اختصاصی تسهیلات یا کافی نبودن توان بازپرداخت. به همین دلیل، پیش از اقدام برای دریافت وام، بررسی همزمان وضعیت اعتباری و شرایط مالی اهمیت دارد.
اعتبارسنجی بانکی به افراد کمک میکند شناخت بیشتری از سوابق ثبتشده خود به دست آورند و در صورت نیاز، برای پیگیری مغایرتها یا مدیریت بهتر تعهدات مالی اقدام کنند. بااینحال، هیچ گزارش یا امتیازی بهتنهایی تضمینکننده دریافت تسهیلات نیست.
متقاضیانی که قصد دارند وضعیت اعتباری خود را بررسی کنند، میتوانند از طریق صفحه
https://pishkhanak.com/services/credit-score-rating
اطلاعات مربوط به این خدمت را مطالعه کنند و با توجه به شرایط خود برای ادامه فرایند تصمیم بگیرند.